Статистика основных производственных фондов связи
Статистическое изучение основных фондов связи включает определение объема и состава основных фондов, их воспроизводства и динамики, а также использование.
Объем основных фондов исчисляется в натуральном и денежном выражении. При учете объема основных фондов в денежном выражении различают оценку: по полной первоначальной стоимости; по восстановленной стоимости; по первоначальной стоимости за вычетом износа; по восстановленной стоимости за вычетом износа.
Состав основных фондов изучается их группировкой по производственному назначению (здания, сооружения и передаточные устройства, оборудование и машин и т.д.), по подотраслям связи, предприятиям и т.п. При этом исчисляется структура основных фондов – удельный вес в процентах отдельных групп фондов к их общему объему.
Динамика основных фондов определяется исчислением темпов роста и абсолютного прироста фондов в целом и по отдельным видам. Для характеристики движения основных фондов (увеличение и уменьшение их объема) берутся абсолютные показатели (ввод в действие, поступление от других предприятий, выбытие, т.е. ликвидация фондов и передача другим предприятиям, а также наличие основных фондов на начало и конец отчетного периода) и относительные показатели. К последним относятся:
- коэффициент обновления фондов Коб, который характеризует удельный вес новых фондов и определяет соотношение стоимости вновь введенных основных фондов в данном году Фн к полной первоначальной стоимости основных фондов на конец года Фк.г., т.е. Коб.=( Фн/ Фк.г.)*100;
- коэффициент выбытия основных фондов Коб., который характеризует удельный вес новых фондов и определяется отношением стоимости вновь введенных основных фондов в данном году Фв. к полной первоначальной стоимости основных фондов на конец года Фн.г., т.е. Кв.=( Фв/Фн.г.)*100.
Состояние основных фондов оценивается так же с помощью абсолютных и относительных показателей.
К абсолютным показателям относятся величина остаточной стоимости фондов, то есть первоначальная стоимость за вычетом износа, и износ фондов, который равен сумме амортизационных отчислений на полное восстановление..
Сумма амортизационных отчислений характеризует величину стоимости основных фондов, перенесенной на стоимость готовой продукции, и является одной из статей расходов в общей сумме эксплуатационных расходов предприятия. Сумма амортизационных отчислений А устанавливается в таком размере, что бы покрыть расходы предприятия на полное восстановление фондов, на капитальный ремонт и модернизацию фондов. Она рассчитывается умножением нормы амортизации НА в процентах на полную первоначальную стоимость основных фондов Ф по каждой группе основных фондов.
Начисление амортизации по основным фондам, вновь вступившим в эксплуатацию, начисляется с 1-го числа месяца, следующего за месяцем поступления, а по выбывшим основным фондам прекращается с1-го числа месяца, следующего за месяцем выбытия.
Расчеты амортизационных отчислений производятся ежемесячно. Вначале года определяется сумма амортизационных отчислений, подлежащая начислению в январе, умножением стоимости основных фондов на 1 – е января отчетного года на норму амортизации (1/12 часть годовой нормы): Аянв=  . В последующие месяцы (с февраля и далее) сумма амортизационных отчислений за данный месяц определяется следующим образом: к сумме амортизации, начисленной в прошлом месяце, прибавляется сумма амортизации по вновь вступившим фондам (ΔФпост.) и вычитается сумма амортизации по вновь выбывшим фондам (ΔФвыб) в предыдущие месяцы, т.е. Афевр. = Аянв. +
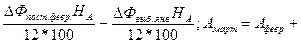
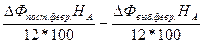 и т.д. до конца года.
Амортизационные отчисления за год определяются суммой амортизационных отчислений за каждый месяц года или приближенно умножением годовой нормы амортизации на среднегодовую полную первоначальную стоимость основных фондов: Агод=НАФср.год/100.
Нормы амортизационных отчислений устанавливаются по отдельным видам основных фондов и диффиринцируются на нормы для полного восстановления фонда Нп.в. для капитального ремонта основных фондов, включая модернизацию фонда Нк.р.. Общая норма амортизации равна их сумме, т.е. НА=Нп.в.+Нк.р..
Относительными показателями состояния основных фондов является:
- коэффициент износа Ки, который характеризует долю стоимости фондов, перенесенную в процессе производства на стоимость годовой продукции, и определяется делением суммы износа основных фондов И на их полную первоначальную стоимость Ф на число или еонец года, т.е. Ки=(И/Ф)*100;
- коэффициент годности Кг характеризует остаточную стоимость и определяется вычитанием из 100 % величины коэффициента износа Ки, т.е. Кг=100-Ки.
Эффективность использования основных фондов оценивается с помощью стоимостных (денежных) и натуральных показателей.
- коэффициент фондоотдачи Кф.о. определяется отношением объема продукции Q к среднегодовой стоимости основных фондов Ф, т.е. Кф.о.= Q/Ф.
- коэффициент экономической эффективности основных фондов Е определяется отношением годовой суммы прибыли предприятия П к среднегодовой стоимости основных фондов Ф, т.е. Е=П/Ф.
- коэффициент использования установленного оборудования Ку. определяется отношением количества оборудования Nд, находившегося в отчетном периоде в работе (в действии), к количеству установленного оборудования Nу., т.е. Ку.=(Nд/nу)*100.
В зависимости от вида фондов (оборудования) величина N измеряется аппарато – днями, машино-днями, емкостью (мощностью) оборудования и т.п.
Действующее оборудование характеризуется:
- коэффициентом использования оборудования по времени (экстенсивного использования) Квр., который определяется отношением времени фактической работы оборудования Тф к времени возможной работы Тв за тот же период, т.е. Квр.= (Тф/Тв)*100.
- коэффициентом использования оборудования по мощности (интенсивного использования) Км, который определяется отношением фактической мощности оборудования Мф к возможной мощности Мв с учетом пропускной способности оборудования, т.е. Км=(Мф/Мв)*100;
- коэффициентом использования оборудования по объему работы (интегральным) Кр, который определяется произведением коэффициентов использования оборудования по времени и мощности, т.е. Кр= КврКм.
Дата добавления: 2020-07-18; просмотров: 622;
Поиск по сайту
Узнать еще
- I. Темы рефератов, соответствующие актуальным проблемам в содержании основных разделов программы курса
- I. Темы рефератов, соответствующие актуальным проблемам в содержании основных разделов программы курса «Философия и методология науки»
- II. Оценка материально-производственных запасов
- III. Биогеохимические циклы элементов и веществ (на примере основных биогенных элементов: углерод, азот, фосфор) и их количественные характеристики.
- III. Характеристики основных классов загрязняющих веществ в водной среде.
- IV. Права и обязанности пользователей и организаций почтовой связи
- V. Научно-технический прогресс в области средств связи и информатики
- V. Ответственность операторов почтовой связи и пользователей
Публикации по технике и механике
Публикации по биологии
Публикации по информатике
Публикации по строительству
Публикации по физике
Публикации по химии
Публикации по электронике
Публикации по искусству
Публикации по географии
Публикации по медицине