Понятие о НДС и его связь с учетом основных хозяйственных процессов
При рассмотрении вопросов по формированию бухгалтерской информации основных хозяйственных процессов у организации возникают обязательства перед бюджетом, поскольку она осуществляет свою деятельность, выступая и в роли покупателя и в роли продавца (рис. 6.9).
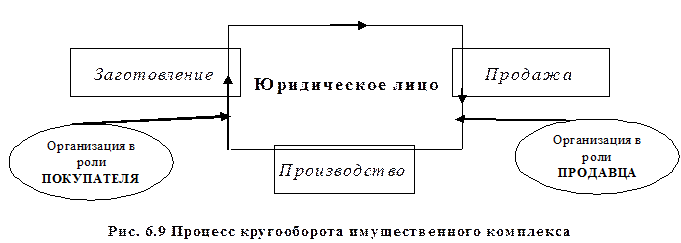
Для учета расчетов хозяйствующего субъекта с бюджетом по налогам Планом счетов предусмотрен синтетический счет 68 «Расчеты по налогам и сборам», аналитический учет ведется на субсчетах, открываемых в разрезе видов налогов. Что касается методики расчета сумм налогов и порядка отражения их в учете, то это зависит от механизма действия конкретного налога, устанавливаемого законодательными актами РФ.
Из всех существующих налогов только налог на добавленную стоимость (НДС). Добавленная стоимость – это стоимость создаваемая хозяйствующим субъектом в виде прибавления собственных расходов и затрат к стоимости использованных материальных ценностей, работ и услуг, закупленных у поставщиков.
НДС имеет связь сразу со всеми процессами предпринимательской деятельности и участвует в отражении сумм хозяйственных операций по заготовлению и продаже.
Рассмотрим создание добавленной стоимости и возникновение обязательств перед бюджетом по НДС на примере изготовления изделий из дерева: Лесхоз – Лесозавод - Мебельная фабрика - Магазин (рис.6.10).
Лесхоз, занимаясь заготовкой древесины, создал стоимость этой древесины в сумме – 100 руб. При продаже древесины Лесозаводу на созданную стоимость Лесхоз обязан начислить НДС (размер ставки). Продаст древесину Лесхоз за 118 руб. (100 + 18). Таким образом, Лесхоз хотя и платит налог, но за счет покупателя - Лесозавода.
Лесозавод, занимаясь производством пиломатериалов из древесины, создает свою стоимость в сумме - 200 руб. При продаже пиломатериалов Лесозавод на созданную стоимость также обязан начислить НДС (размер ставки НДС) в сумме 36 руб. Пиломатериалы Лесозавод продаст за – 354 руб. (100 + 18 + 200 + 36), при этом НДС в цене составит 54 руб. (18 + 36), но Лесозавод перечислит в бюджет НДС в сумме 36 руб., т.к. 18 руб. уже перечислил Лесхоз.
Мебельная фабрика при изготовлении дверей создает свою стоимость – 1000 руб. При продаже двери Магазину на созданную стоимость Мебельная фабрика обязана начислить НДС в сумме 180 руб. и цена двери составит 1 534 руб. (300 + 54 + 1000 + 180). НДС в цене двери составит 234 руб., но перечислено в бюджет будет только 180 руб., т.к. 54 руб. уже перечислено предыдущими создателями стоимости – Лесхозом – 18 руб. и Лесозаводом – 36 руб.
Магазин, неся издержки по продаже двери в виде оплаты труда продавцов, содержания торгового помещения и других затрат, создал свою стоимость в сумме 50 руб. При продаже двери Магазин на созданную стоимость начислит НДС в сумме 9 руб. Таким образом, Магазин продаст дверь по цене 1 593 руб. (1 534 + 50 + 9) и перечислит в бюджет 9 руб.
Вывод: Всеми участниками этой цепочки по изготовлению двери было заплачено в бюджет:
Лесхоз - 18 руб.
Лесозавод - 36 руб.
Мебельная фабрика - 180 руб.
Магазин - 9 руб.
 Всего:243 руб.
В бюджет перечислен НДС в сумме ровно такой, какая попала в продажную цену двери при приобретении ее покупателем в магазине (100 + 18 + 200 + 36 + 1 000 + 180 + 50 + 9) = 1 593 рублей.
Как видно из рисунка, источником оплаты НДС в бюджет у организаций будет покупатель в магазине или тот, кто будет последним в этой цепочке.

Лесхоз | (100 +18) | Лесозавод | (118 + 236) | Мебельная фабрика | (354 +1180) | Магазин | (1534 + 59) | Покупатель | ||||||||||||||||
    Создана стоимость
(древесина) | Приобретена стоимость (древесины) | Приобретена стоимость (пиломатериал) | Приобретена стоимость (дверь) | |||||||||||||||||||||
     НДС | Создана стоимость (пиломатериала) | |||||||||||||||||||||||
  
| НДС | Создана стоимость (дверь) | ||||||||||||||||||||||
  
| НДС | Создана стоимость | ||||||||||||||||||||||
     18 | НДС | |||||||||||||||||||||||


 9
Бюджет
(18 + 36 + 180 + 9)
 243Примечание: пунктирной линией обозначается оплата счета.
Рис. 6.10 ФОРМИРОВАНИЕ ИНФОРМАЦИИ О СОЗДАНИИ СТОИМОСТИ И ВОЗНИКНОВЕНИИ ОБЯЗАТЕЛЬСТВ ПЕРЕД БЮДЖЕТОМ ПО НДС
Для формирования информации по НДС в Плане счетов предусмотрены специальные счета 19 «НДС по приобретенным ценностям», имеющий следующую структуру:
| Дебет | счет 19 «НДС по приобретенным ценностям» | Кредит | |
| Сдо на начало отчетного периода – сумма НДС по еще неоплаченным поставщику счетам за материалы, товары, услуги, работы | |||
| Сумма НДС по акцептованным счетам поставщиков материалов, товаров, работ, услуг в течение отчетного периода | Сумма НДС по выставленным счетам поставщиков материалов, товаров, работ, услуг, взятые в зачет на уменьшение задолженности перед бюджетом | ||
| Оборот – итоговая сумма хозяйственных операций по акцептованным счетам | Оборот – итоговая сумма хозяйственных операций по выставленным счетам | ||
| Сдо на конецотчетного периода – сумма НДС по неоплаченным счетам поставщиком материалов, товаров, услуг, работ | |||
Для отражения обязательств перед бюджетом в Плане счетов предусмотрен счет 68 «Расчеты по налогам и сборам» субсчет «НДС», структура которого представлена ниже.
| Дебет | счет 68 «Расчеты по налогам и сборам», субсчет «НДС» | Кредит | |
| Сдо на начало отчетного периода– сумма задолженности перед бюджетом по НДС на начало отчетного периода | |||
| Сумма НДС по выставленным счетам поставщиков материалов, товаров, работ, услуг, взятые в зачет на уменьшение задолженности перед бюджетом. Сумма перечисленного НДС в бюджет | Сумма начисленного НДС за отчетный период | ||
| Оборот - итоговая сумма хозяйственных операций | Оборот – итоговая сумма хозяйственных операций | ||
| Сдо на конец отчетного периода– сумма задолженности перед бюджетом на конец отчетного периода | |||
При закупке материальных ценностей, как видно из рисунка 6.10, у поставщиков оплачивается одновременно и НДС по ним. После того, как организация произведет из этих материальных ценностей продукцию и отгрузит ее покупателям, то оно обязано с отпускной цены начислить сумму НДС в бюджет. Но в бюджет должна перечисляться не начисленная сумма, а разница между начисленной суммой и уплаченной суммой НДС поставщику.
Рассмотрим порядок отражения сумм НДС на этих счетах бухгалтерского учета.
Так, Лесозавод, приобретая древесину за 118 руб., в том числе НДС 18 руб., при продаже пиломатериала Мебельной фабрике его стоимость в 300 руб. будет складываться из стоимости древесины 100 руб. и вновь созданной стоимости, сформированной из затрат на обработку древесины – в сумме 200 руб. При продаже пиломатериала будет начислен НДС в сумме 54 руб. (300 х ставка НДС). Но в бюджет Мебельная фабрика должна перечислить не 54 руб., а 36 руб., т.к. 18 руб. было оплачено при закупке древесины. Таким образом, начисленную для уплаты в бюджет сумму НДС уменьшают на сумму, которая оплачивается поставщику согласно счету-фактуре, предъявленному за материалы.
Лесозавод начисленную сумму НДС в размере 54 руб. отразит по кредиту счета 68 «Расчеты по налогам и сборам», но эта задолженность перед бюджетом должна быть уменьшена на 18 рублей по оплаченной согласно счету-фактуре сумме НДС за приобретенную древесину. Это уменьшение будет отражено после оплаты счета Лесозаводом за древесину. Сумма НДС отраженная по дебету счета 19 «НДС по приобретенным ценностям» - 18 руб., с одной стороны, списывается с этого счета, с другой стороны, эта сумма берется в зачет, т.е. отражается в учете так, чтобы уменьшить сумму задолженности перед бюджетом. Отсюда, бухгалтерская запись будет иметь вид:
Дебет 68 «Расчеты по налогам и сборам», субсчет «НДС» 18 (-)
Кредит 19 «НДС по приобретенным ценностям» 18 (-)
Суммы хозяйственных операций по определению задолженности Лесозавода перед бюджетом по НДС представим на счетах:
| сч. 19 «НДС по приобретенным Д ценностям» К | Д сч. 68 субсчет «НДС» К | |||
 1) 18 | 4) 18 | 4) 18 | 3) 54 | |
| Списание суммы НДС по оплаченному счету | об. 18 | об. 54 Сдо36 |
Задолженность перед бюджетом составит в нашем примере 36 руб.
Перечисления сумм НДС производятся согласно действующему законодательству и отражаются следующей бухгалтерской записью:
Дебет 68 «Расчеты по налогам и сборам», субсчет «НДС» 36 (-)
Кредит 51 «Расчетные счета» 36 (-)
Таким образом, любая организация сталкивается с НДС дважды: первый – при покупке товарно-материальных ценностей, второй – при продаже готовой продукции. При этом возникают два встречных потока НДС: с одной стороны – НДС, подлежащий возмещению из бюджета, поскольку он оплачен при покупке материала, а с другой – НДС, подлежащий перечислению в бюджет, поскольку он получен за отгруженную продукцию. То есть разница между суммами налога, полученными от покупателей за проданные товары, работы, услуги и суммами налога, уплаченными при приобретении материальных ценностей для их производства, дает сумму НДС подлежащей взносу в бюджет.
ГЛАВА 7. ТЕХНИКА И ФОРМЫ БУХГАЛТЕРСКОГО УЧЕТА
7.1. Учетные регистры, их виды и содержание
Форма бухгалтерского учета –схема формирования и взаимосвязи информации, порядок и способы регистрации и группировки бухгалтерских данных.
Информация первичных документов в процессе обработки фиксируется и систематизируется с помощью учетных регистров в виде отдельных ведомостей, журналов, книг.
В учетных регистрах информация из первичных документов группируется по однородным признакам в разрезе установленных показателей с выходом результатных данных.
Таким образом, учетные регистры предназначены для систематизации и накопления информации, содержащейся в обработанных первичных документах, для отражения информации на счетах бухгалтерского учета и бухгалтерской отчетности.
Регистры бухгалтерского учета необходимы для создания информационной базы управления деятельностью организации.
Учетные регистры классифицируются по следующим признакам:
- способу составления;
- характеру записей;
- объему содержания хозяйственных операций;
- форме строения.
По способу составления учетные регистры предусматривают ручную обработку и с использованием программных продуктов.
Ручная обработка учетных регистров предусматривает использование разграфленных таблиц в виде карточек, ведомостей, журналов-ордеров, бухгалтерских книг.
Обработка учетных регистров с использованием компьютерных технологий предусматривает использование заложенных в программный продукт форм таблиц с возможностью их форматирования в виде параметрических отчетов и созданием экранной формы отчетов.
Параметрические отчеты представляют собой формы таблиц, предусмотренных программными продуктами.
По характеру записей учетные регистры подразделяются на хронологические, систематические и комбинированные.
Хронологические регистры используют для регистрации хозяйственных операций по мере их совершения и поступления документов в бухгалтерию. Такие регистры обеспечивают контроль за сохранностью поступающих в бухгалтерию документов и полной бухгалтерских записей (кассовая книга, журнал хронологической регистрации хозяйственных операций).
Систематические регистры применяют для записей однородных по содержанию хозяйственных операций. Это регистры для ведения бухгалтерских счетов – Главная книга.
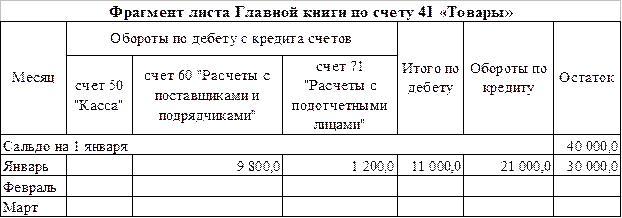
Комбинированные регистры – регистры, записи в которых как при ручной, так и компьютерной обработке сочетают хронологические и систематические записи.
По объему содержания операций различают регистры синтетического, аналитического учета и комплексные.
Регистры синтетического учета предназначены для записи хозяйственных операций по синтетическим счетам. В основу построения регистров синтетического учета заложена шахматная форма.
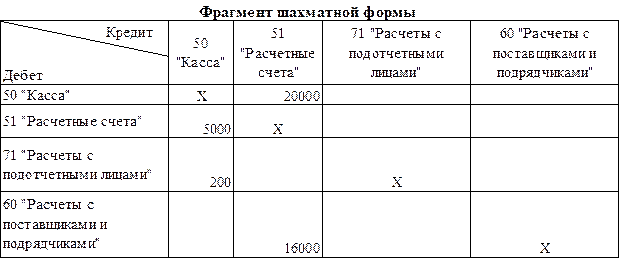
Дебетуемые счета располагаются в горизонтальных колонках (строках), а кредитуемые – в вертикальных (столбцах). Каждая хозяйственная операция записывается по дебету одного счету и кредиту другого. Сумма хозяйственной операции записывается на пересечении дебетуемого и кредитуемого счетов один раз, а учитывается дважды: по дебету одного счета и по кредиту другого.
Разновидностью шахматной формы является журнал-ордер, который также позволяет в один прием записать сумму по дебету и кредиту корреспондирующих счетов. Но в отличие от шахматной формы в журнале-ордере сумма кредитового оборота по конкретному синтетическому счету накапливается в одном журнале-ордере, а сумма дебетового оборота – в ведомости к этому журналу-ордеру.
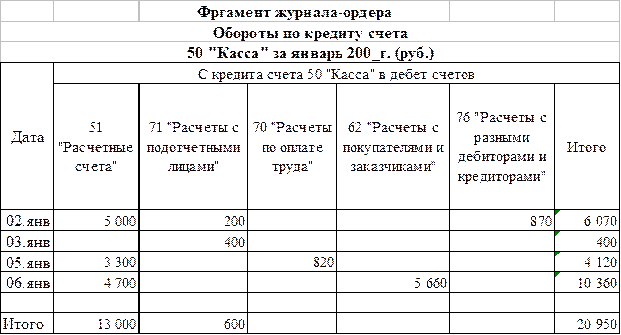
Регистры аналитического учета предназначены для записи хозяйственных операций по аналитическим счетам. При этом, построение и содержание регистров, в которых ведется аналитический учет, могут быть самыми разнообразными. В зависимости от объектов учета используют следующие учетные регистры, которые:
- ведутся параллельно регистрам синтетического учета и отдельно от них;
- группируют и накапливают однородные хозяйственные операции по аналитическим счетам для последующего их переноса итогом за месяц в регистры синтетического учета;
- совмещают синтетический и аналитический учет.
Комплексные учетные регистрысовмещающие регистры синтетического и аналитического учета (накопительные ведомости), поскольку параллельное ведение регистров аналитического учета с регистрами синтетического учета приводит к большому объему технической работы.
По форме строения регистры бухгалтерского учета подразделяются на односторонние, двусторонние, многографные, количественно-суммовые, количественные, контокоррентные, шахматные.
Односторонние регистры – это различные карточки для учета расчетов, материальных ценностей, в которых показатели расположены в одной стороне и объединены отдельные графы дебетовых и кредитовых записей.
Двусторонние регистры – это регистры в виде книг, где счет открывается на двух развернутых страницах – на левой стороне дебет, на правой – кредит. Они используются в синтетическом и аналитическом учете при мемориально-ордерной форме бухгалтерского учета.
Многографные регистры предназначены для учета операций, суммы которых необходимо учитывать по отдельным элементам, подразделениям, участкам, складам (регистр аналитического учета затрат на производство материальных ценностей).
Регистры количественной и количественно-суммовой формы предназначены для учета материально-производственных ценностей в натуральном и денежном выражении - карточки складского учета, книга учета реализации продукции, книга учета затрат и выхода продукции.
Контокоррентная форма используется для учета расчетов с дебиторами кредиторами, с подотчетными лицами, для учета денежных средств. В регистре контокоррентной формы операции учитываются только в денежном выражении.
Шахматные регистры применяются для отражения сумм на пересечении дебетуемого и кредитуемого счетов один раз, а учитывается дважды по Дебету одного счета и по Кредиту другого - журналы-ордера, ведомости к ним и Главная книга при журнально-ордерной форме учета.
Дата добавления: 2021-12-14; просмотров: 454;
Поиск по сайту
Узнать еще
- Andantino con moto А. Бородин. Для берегов отчизны дальней
- B) в угле Интинского месторождения и продуктах его сжигания.
- B.I. Понятие культуры
- I. Государственный бюджет и его структура. три состояния государственного бюджета.
- I. Общая характеристика категории состояния как часть речи
- I. Понятие о методах воспитания.
- I. Понятие о принципах обучения, их взаимосвязь.
- I. Темы рефератов, соответствующие актуальным проблемам в содержании основных разделов программы курса
Публикации по технике и механике
Публикации по биологии
Публикации по информатике
Публикации по строительству
Публикации по физике
Публикации по химии
Публикации по электронике
Публикации по искусству
Публикации по географии
Публикации по медицине