Детерминированные факторные модели рентабельности затрат и продаж
| Показатель рентабельности | Факторные модели | |
| традиционные | применяемые в маржинальном анализе | |
| Рентабельность затрат і-го вида продукции (Rзі) | 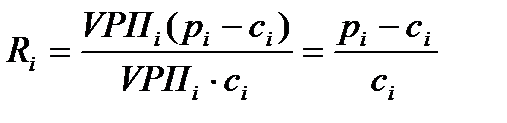
| 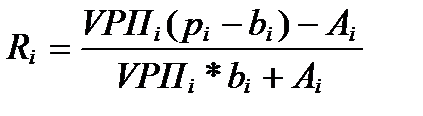 А – постоянные расходы периода
b – удельные переменные затраты |
| Рентабельность операционных затрат в целом по предприятию (Rз) |   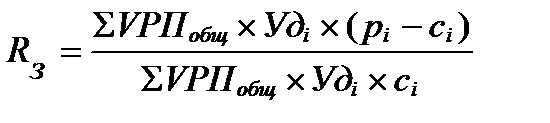
| 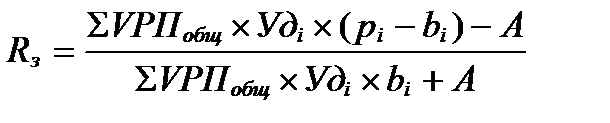
|
| Рентабельность оборота і-го вида продукции (Rобi) |
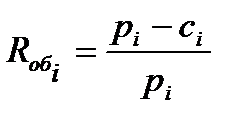
|
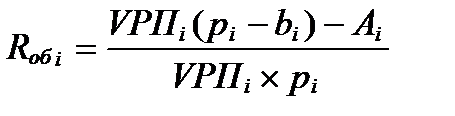
|
| Рентабельность оборота общая (Rоб) | 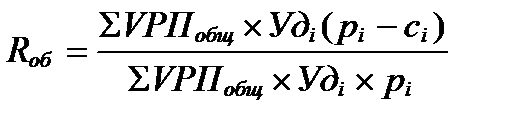
| 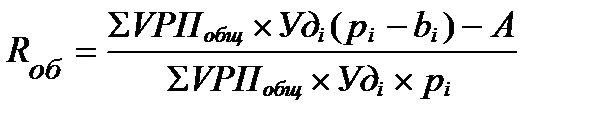
|
| Рентабельность издержек обраще-ния в торговле (RИО) | 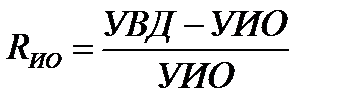 УВД – уровень валового дохода
УИО – уровень издержек обращения |  ТО – товарооборот;
УПИ – уровень переменных издер- жек обращения |
| Рентабельность товарооборота в торговле (RТО) |

|
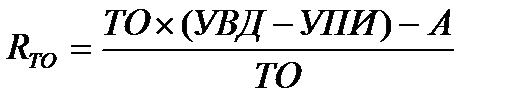
|
По традиционной методике факторного анализа объем продаж не оказывает влияния на изменение уровня рентабельности, поскольку числитель и знаменатель этих моделей изменяются пропорционально ему. Преимущество методики маржинального анализа показателей рентабельности состоит в том, что при ее использовании учитывается взаимосвязь элементов модели, в результате чего улавливается влияние объема продаж на изменение уровня рентабельности. Это обеспечивает более точное исчисление влияния факторов и как следствие - более высокий уровень планирования и прогнозирования финансовых результатов.
Кроме того, данная система учета и анализа ориентирована не на производство, а на реализацию. Она побуждает изыскивать резервы увеличения объема продаж: чем больше объем продаж в отчетном периоде, тем меньше постоянных и косвенных затрат, отнесенных прямо на финансовый результат, приходится на единицу реализованной продукции, тем больше прибыль и выше рентабельность.
Дата добавления: 2022-07-20; просмотров: 255;
Поиск по сайту
Публикации по технике и механике
Публикации по биологии
Публикации по информатике
Публикации по строительству
Публикации по физике
Публикации по химии
Публикации по электронике
Публикации по искусству
Публикации по географии
Публикации по медицине