Больший удельный вес постоянных расходов в структуре расходов компании обеспечивает большее влияние на прибыль при изменениях объема продажи.
Меру использования постоянных расходов в структуре расходов компании называют операционным рычагом.
Операционный рычаг (Operating Leverage) - соотношение постоянных и сменных расходов, которые обеспечивает больший процент роста прибыли, чем соответствующий процент роста объема продажи.
Поэтому операционный рычаг больший у компаний, которые имеют больший удельный вес постоянных расходов и, как результат, больший коэффициент марджинального дохода.
Количественным показателем операционного рычага есть его фактор, рассчитанный по формуле:
Фактор операционного рычага = 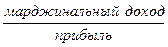
До сих пор мы рассматривали методику анализа взаимосвязи "затраты - объем - прибыль" на примере предприятий, которые вырабатывают и реализуют лишь один вид продукции. Но на практике существует много предприятий, которые вырабатывают несколько видов продукции (услуг).
В таких случаях анализ усложняется и основывается на комбинации продажи.
Комбинация продажи (Sales Mix) - соотношение отдельных видов продукции в общем объеме продажи. Это соотношение можно выразить в процентах или в пропорции изделий (например, 1:2).
Для иллюстрации анализа безубыточности при условиях ассортиментов рассмотрим такой пример.
Компания "Фарос " изготовляет два вида продукции: круглые и плоские батарейки для фонарей. Есть такие данные об этих изделиях за отчетный период
| № | Показатель | Батарейки | Вместе | |
| Круглые | Плоские | |||
| Объем продажи, од. | 100 000 | |||
| Цена за единицу, грн. | х | |||
| Сменные расходы на единицу, грн. | х | |||
| Общие постоянные расходы, грн. | х | х |
По приведенным данным видно, что компания "Фарос "имеет такую комбинацию продажи:
60% общего объема продажи представляют круглые батарейки, а сдачу (40%) - плоские.
Для определения точки безубыточности каждого вида продукции необходимо определить величину марджинального дохода на одну условную единицу.
Средневзвешенный марджинальный доход (Weighted Average Contribution Margin) -сумма величин марджинального дохода разных изделий, взвешенных с помощью комбинации продажи их.
Т.е.:
WCM = S CMі • SMі
где WCM - средневзвешенный марджинальный доход;
CMі - марджинальный доход на единицу і-го изделия;
SMі - комбинация продажи.
Для расчета средневзвешенного марджинального дохода воспользуемся данными Расчет марджинального дохода на единицу продукции, грн.
| № | Вид продукции | Цена за единицу | Сменные расходы на единицу | Марджинальный доход на единицу |
| Круглые батарейки | ||||
| Плоские батарейки |
Используя формулу, рассчитаем средневзвешенный марджинальный доход:
(С 0,6) + (2-0,4) = 1,8 + 0,8 = 2,6 грн.
Следует отметить, что существует и другой путь вычисления средневзвешенного марджинального дохода:
Средневзвешенный марджинальный доход = Общий марджинальный доход Общее количество продукции
Подставив в эту формулу соответствующие данные, получим:
(С 60 000) + (2 40 000) : 100 000 = 2,6 грн.
Знавая средневзвешенный марджинальный доход и общие постоянные расходы компании, можем вычислить точку безубыточности (формула 4.3):
182 000 : 2,6 = 70 000 од.
Итак, для возмещения всех расходов компания должна реализовать 70 000 батареек. Но которых именно: круглых или плоских?
Для ответа на этот вопрос надо воспользоваться комбинацией продажи. Точка безубыточности:
а) для круглых батареек 70 000 х 0,6 = 42 000 од.;
б) для плоских батареек 70 000 х 0,4 = 28 000 од.
Анализ безубыточности при условиях ассортиментов можно также осуществлять с помощью уравнения.
Если обозначить количество плоских батареек через X, то с учетом комбинации продажи (0,6:0,4) количество круглых батареек будет 1,5Х. Исходя из этого, составим уравнение (формула 4.1):
10 (1,5А) + 8JT=7(1,5A) + 6Х + 182 000; \5Х+ 8Х= 10,5* + 6Х+ 182 000; 6,5Х= 182000; X = 28 000 од.
Следует иметь в виду, которые возможные другие комбинации объемов продажи, за которые компания "Фарос" будет безубыточной. Для иллюстрации этого предположим, что компания будет изготовлять лишь круглые батарейки. Тогда точка безубыточности будет равнять (од.):
182 000 = 60667
Если компания будет изготовлять лишь плоские батарейки, точка безубыточности будет (од.):
182 000 = 91 000
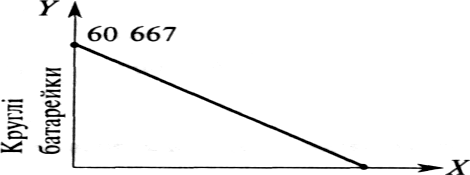
Исходя из этого, построим график, на котором на оси Y отобразим безубыточный объем продажи круглых батареек, а на оси X - объем продажи плоских батареек
Любая точка на линии, приведенной на графику, является точкой безубыточности компании "Фарос ".
91 000 Плоские батарейки
Отсюда:
Плоские = 91 000 – 1,5 х круглые батарейки
Предположим, что объем продажи круглых батареек будет составлять 20 000 од., тогда, чтобы быть безубыточной, компания ''Фарос "имеет о давать одновременно 61 000 (91 000 – С0000) плоских батареек.
В этом случае общий маржинальный доход компании будет равнять ее постоянным расходам, грн:
(61 000 2) + (20 000 3) = 182 000
Приведенная методика анализа зависит от точной и фиксированной комбинации продажи. Если изменяется комбинация продажи, то изменяются и результаты анализа.
ГРАФИЧЕСКИЙ СПОСОБ
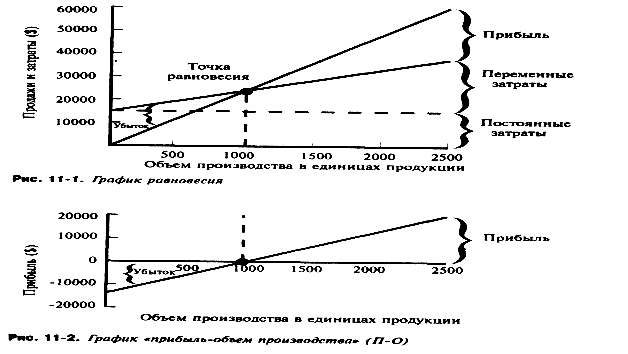
Графический способ нахождения точки равновесия заключается в построении так называемого графика равновесия (РВ), показанного на рис. 11-1. Размеры выручки от продаж, переменных и постоянных затрат откладываются по вертикальной оси, а объем производства — по горизонтальной оси. Точкой равновесия является точка пересечения прямой полной выручки от продаж с прямой полных затрат. Этот график, кроме того, наглядно отражает потенциал роста прибыли по широкому спектру производственных показателей и поэтому может быть использован в качестве пособия при обсуждении и демонстрации. График зависимости прибыли от объема производства (П-О), показанный на рис. 11-2, непосредственно отражает то, как изменяется прибыль с изменением объема производства. Показатели прибыли откладываются по вертикали, а объемы произведенной продукции — по горизонтали. График П-О предназначен для быстрой сравнительной оценки влияния различных вариантов цен, переменных и постоянных затрат на чистую прибыль при изменении объема производства. График П-О легко строится как производный от графика РВ. Обратите внимание на то, что тангенс угла наклона графика составляет удельную МП.
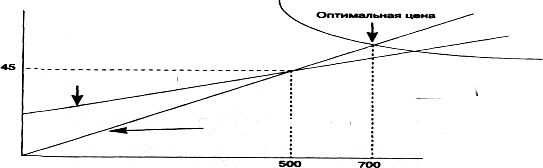
Каждое предприятие стремится максимизировать прибыль, но невозможно продавать неограниченное количество продукции по одинаковой цене. Увеличение объема продаж приводит к насыщению рынка и падению платежеспособного спроса на продукцию. В определенный момент времени - для того, чтобы продавать большее количество товара, потребуется снизить цену, что приведет к снижению прибыли.
Для того, чтобы определить максимально возможную прибыль, необходимо в график взаимосвязи затрат и объема реализации ввести кривую спроса. Этот график представлен на рисунке 2—7.
Точка оптимальной цены продажи продукции определяет объем продаж, позволяющий предприятию получать максимальную прибыль.
Объем производства в единицах
Дата добавления: 2016-07-27; просмотров: 3225;
Поиск по сайту
Узнать еще
- Appeal –привлекательность.
- Applications (приложения)
- Cила резания при точении
- Cущность организации и ее основные признаки
- D-технология построения чертежа. Типовые объемные тела: призма, цилиндр, конус, сфера, тор, клин. Построение тел выдавливанием и вращением. Разрезы, сечения.
- D-элементы, их применение в медицине и фармации.
- F50 Расстройства приема пищи
- He рекомендуем использовать данный метод, если в дальнейшем будет необходимость прибегнуть к отгибу приборной панели.
Публикации по технике и механике
Публикации по биологии
Публикации по информатике
Публикации по строительству
Публикации по физике
Публикации по химии
Публикации по электронике
Публикации по искусству
Публикации по географии
Публикации по медицине