Структурно-логические схемы
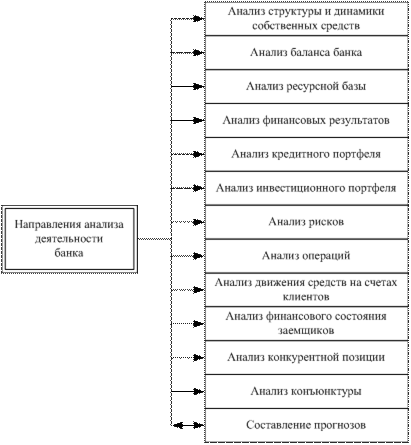
Рисунок 4.10.1 – Направления анализа деятельности банков
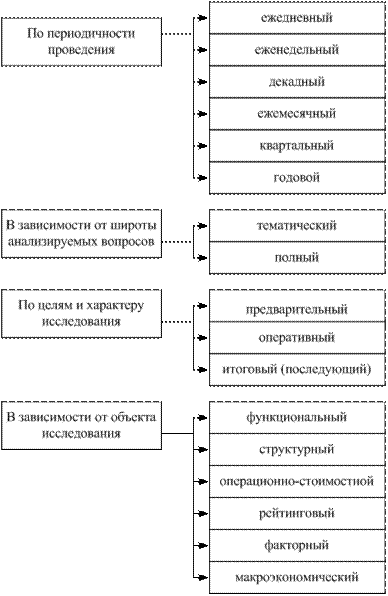
Рисунок 4.10.2 – Виды финансового анализа деятельности банков
Тестовые задания
1. Технология проведения анализа деятельности банков включает:
| а) предварительный этап; | г) ознакомительный этап; |
| б) сравнительный этап; | д) интерпретационный этап. |
| в) аналитический этап; |
2. Регулятивный капитал банка определяется по формуле:
| а) РК = А – О | в) РК = А – СК + ЗК |
| б) РК = ОК + ДК – О | г) РК = ОК – ДК – О |
Оптимальное значение показателя, характеризующего зависимость банка от акционеров, находится в пределах:
| а) 0,1÷0,4; | в) 0,15 ÷ 0,5; |
| б) 0,15 ÷1,0; | г) 0,55 – 0,75. |
3. Банковские ресурсы – это:
| а) собственный капитал; | в) собственные, заемные и привлеченные средства |
| б) заемные и привлеченные средства; |
4. Максимальное соотношение уставного капитала банка и капитала-брутто:
| а) 1 : 2 | г) 1 : 8 |
| б) 3 : 1 | д) нет правильного ответа |
| в) 1 : 3 |
5. Методика анализа привлеченных средств банка включает:
| а) качественный анализ привлеченных средств |
| б) сравнительный анализ привлеченных средств |
| в) количественный анализ привлеченных средств |
| г) коэффициентный анализ привлеченных средств |
| д) все ответы верны |
6. Коэффициент использования привлеченных средств должен:
| а) быть › 80% | в) находиться в пределах 55-65 % |
| б) равняться 100% | г) находиться в пределах 65-75 % |
7. Стабильность ресурсной базы банка отражают показатели:
| а) уровень оседания средств во вкладах | г) средний срок хранения средств во вкладах |
| б) адекватности основного капитала | д) все ответы верны. |
| в) коэффициент иммобилизации |
8. Коэффициент оборачиваемости депозитных вкладов или количество оборотов, которые совершают депозиты за анализируемый период, определяется по формуле:
| а) (количество дней в периоде × оборот по выдаче депозитов) ⁄ оборот по поступлению депозитов; | в) (оборот по поступлению депозитов × количество дней в периоде) ⁄ остаток депозитов на конец периода; |
| б) (оборот по выдаче депозитов × количество дней в периоде) ⁄ средние остатки депозитных вкладов; | г) средние остатки депозитных вкладов ⁄ оборот по поступлению депозитов |
9. Стабильность ресурсной базы банка будет выше, если:
| а) оборачиваемость депозитных вкладов увеличивается; | в) оборачиваемость депозитов больше, чем оборачиваемость кредитов; |
| б) оборачиваемость депозитных вкладов снижается; | г) скорость оборотов депозитных вложений не изменяется |
10. Инвестиционная активность банка оценивается:
| а) отношением привлеченных средств к инвестициям в ценные бумаги; | в) отношением вложений в инвестиции к общим активам банка; |
| б) отношением вложений в инвестиции к капиталу банка; | г) отношением вложений в инвестиции к вложениям в кредитные операции. |
11. Уровень доходности активов банка определяется как:
| а) отношение доходных активов к недоходным активам; | в) отношение доходных активов к прибыли банка; |
| б) отношение доходных активов к капиталу банка; | г) отношение доходных активов к общим активам. |
12. Наилучшей ситуацией для банка будет являться:
| а) скорость обращения кредитных вложений уменьшается; | в) скорость обращения кредитов увеличивается; |
| б) скорость обращения кредитов больше, чем оборачиваемость депозитов; | г) скорость обращения кредитов меньше, чем оборачиваемость депозитов. |
13. Уровень диверсификации кредитных вложений характеризуется:
| а) долей кредитных вложений в общих активах; | в) отношением суммы «больших» кредитов к собственному капиталу банка; |
| б) максимальным размером одного кредита одному заемщику; | г) удельным весом кредитов, выданных субъектам хозяйствования в разных отраслях. |
14. Кредитная или деловая активность банка определяется отношением:
| а) кредитных вложений к вложениям в инвестиции; | в) кредитных вложений к общим активам банка; |
| б) кредитных вложений к капиталу банка; | г) доходов банка от кредитных операций к общему объему кредитных операций. |
15. Минимальное значение чистой процентной маржи, при которой деятельность банка считается эффективной:
| а) 2 %; | в) 10 %; |
| б) 4,5 %; | г) 15,5 %. |
16. В факторную модель дохода от кредитных операций включаются такие элементы:
| а) общий объем выданных кредитов; | е) средняя сумма кредитного договора; |
| б) средняя процентная ставка по депозитам за период; | ж) средний срок кредитного договора; |
| в) средняя процентная ставка по кредитам за период; | з) отношение между средней процентной ставкой кредита и депозита; |
| г) количество кредитных заявок; | и) все ответы верны. |
| д) количество возвращенных кредитов; |
17. Минимальное значение чистого спрэда, при котором деятельность банка считается эффективной:
| а) 10 %; | в) 2,5 %; |
| б) 5 %; | г) 1,25 % |
18. Коэффициент ROA рассчитывается делением:
| а) суммы чистой прибыли на собственный капитал; | в) суммы чистой прибыли на активы; |
| б) суммы дохода на капитал; | г) суммы доходов на пассивы. |
Коэффициент ROE рассчитывается делением:
| а) суммы чистой прибыли на собственный капитал; | в) суммы капитала, откорректированного на активы; |
| б) суммы доходов на капитал; | г) суммы прибыли на совокупные доходы; |
19. Минимальное значение прибыльности активов, при котором деятельность банка считается эффективной:
| а) 1 %; | в) 10 %; |
| б) 5 %; | г) 20 %. |
20. На уровень процентной ставки по кредитам оказывают влияние такие факторы:
| а) специфика кредита; | д) размер обеспечения кредита; |
| б) размер кредита; | е) расходы на оформление кредита; |
| в) политика НБУ; | ж) надежность заемщика; |
| г) инфляционные факторы; | з) все ответы верны. |
21. Ликвидность активов банка – это:
| а) структура активных операций; | в) возможность банка превращать свои активы в денежные средства без потери их стоимости; |
| б) возможность банка превращать свои активы в денежные средства даже в условиях потери их стоимости; | г) способность банка получать денежные ресурсы в любой момент времени для расчета по своим обязательствам |
22. Ликвидность пассивов – это:
| а) способность банка получать дешевые ресурсы в любой момент времени для расчета по своим текущим обязательствам; | в) соотношение МБК полученных и капитала банка; |
| б) соотношение срочных депозитов и депозитов до востребования; | г) соотношение обязательств и капитала. |
23. Платежеспособность банка – это его способность:
| а) отвечать по своим обязательствам в установленные сроки и в полной сумме; | в) сбалансировано управлять активами и пассивами; |
| б) превращать свои активы в денежную форму; | г) в любой момент привлечь ресурсы на финансовом рынке по ценам не выше рыночных. |
24. К внутренним факторам, влияющим на ликвидность и платежеспособность банка, относят:
| а) структуру активов и пассивов банка; | д) ресурсную базу банка; |
| б) структуру и стабильность банковской системы; | е) состояние денежного рынка и рынка ценных бумаг; |
| в) структуру доходов и расходов банка; | ж) все ответы верны. |
| г) уровень менеджмента; |
25. Нормативное значение коэффициента адекватности регулятивного капитала должно быть:
| а) ≥ 8%; | г) ≥ 10 %; |
| б) ≥ 4 %; | д) › 15 % |
| в) ‹ 20 %; |
26. Нормативное значение коэффициента адекватности основного капитала должно быть:
| а) ≥ 8%; | г) ≥ 10 %; |
| б) ≥ 4 %; | д) › 15 %. |
| в) ‹ 20 %; |
27. Основной целью анализа банковской деятельности является:
| а) проверка достоверности информации; | г) максимизация прибыли; |
| б) выполнение нормативов; | д) минимизация риска. |
| в) выявление резервов повышения эффективности работы и обеспечения роста банка; |
28. Задачами анализа деятельности банка для самих банков является:
| а) минимизация всех видов банковских рисков; | в) контроль за выполнением экономических нормативов, установленных НБУ, и стабильностью банковской системы; |
| б) определения финансовой устойчивости банка; | г) оценка качества обслуживания клиентов |
29. Задачами анализа деятельности банка для НБУ является:
| а) минимизация всех видов банковских рисков; | в) контроль за выполнением экономических нормативов, установленных НБУ, и стабильностью банковской системы; |
| б) определение финансовой устойчивости банка; | г) оценка качества обслуживания клиентов |
30. Сумма МБК полученных составляет 3,5 млн. д.ед., уставный капитал банка – 75 млн. д.ед. Соотношение данных показателей:
| а) значительно ниже оптимального значения; | в) равно оптимальному значению; |
| б) значительно превышает оптимальное значение; | г) по данному соотношению не существует оптимального значения. |
Задачи и задания
Задание 1.
Используя данные финансовой отчетности АКБ «Екатеринбург», определите собственный капитал банка и его изменения в структуре. Результаты расчетов представьте в виде таблицы 4.10.3.
Таблица 4.10.3. – Структурный анализ собственного капитала банка
| Показатель | 01.01.ХХ+1 г. | 01.01.ХХ г. | Отклонение | |||
| Сумма, тыс. грн. | % | Сумма, тыс. грн. | % | Сумма, тыс. грн. | % | |
| Уставный фонд | ||||||
| Резервный фонд и т.д. | ||||||
| Всего |
Финансовая отчетность АКБ «Екатеринбург» представлена в форме №1, форме №2 и форме №4:
Форма №1 - Балансовый отчет АКБ «Екатеринбург», в тыс. грн.
| Наименование статей | (ХХ+1)г. | ХХ г. |
| АКТИВЫ | ||
| Средства в НБУ | ||
| Казначейские и другие ценные бумаги, которые рефинансируются НБУ, и ценные бумаги, эмитированные НБУ | - | |
| Средства в других банках | ||
| Ценные бумаги на продажу | - | |
| Кредиты и задолженность клиентов | ||
| Ценные бумаги в портфеле до погашения | - | |
| Инвестиции в ассоциированные и дочерние компании | ||
| Основные средства и нематериальные активы | ||
| Начисленные доходы | ||
| Другие активы | ||
| Всего активов | ||
| ОБЯЗАТЕЛЬСТВА | ||
| Средства банков | ||
| Средства клиентов | ||
| Другие депозиты | ||
| Долговые ценные бумаги, эмитированные банком | - | |
| Начисленные расходы к уплате | ||
| Другие обязательства | ||
| Всего обязательств | ||
| СОБСТВЕННЫЙ КАПИТАЛ | ||
| Уставный капитал | ||
| Дивиденды, направленные на увеличение УК | ||
| Акции, выкупленные у акционеров | (183) | |
| Эмиссионные разницы | - | |
| Общие резервы | ||
| Результат переоценки основных средств | ||
| Нераспределенная прибыль прошлых лет | ||
| Всего собственного капитала | ||
| Всего пассивов |
Форма № 2– Отчет о финансовых результатах АКБ «Екатеринбург», в тыс. грн.
| Наименование статей | (ХХ+1)г. | ХХ г. |
| Процентные доходы | ||
| Процентные расходы | (5325) | (124) |
| Чистый процентный доход | ||
| Комиссионные доходы | ||
| Комиссионные расходы | (87) | (21) |
| Чистый комиссионный доход | ||
| Доход в виде дивидендов | ||
| Чистый торговый доход | (2782) | |
| Прибыль/ убыток от инвестиционных ценных бумаг | (77) | |
| Прибыль от долгосрочных вложений в ассоциированные и дочерние компании | ||
| Другие операционные доходы | ||
| Операционный доход | ||
| Общеадминистративные расходы | (2030) | (2152) |
| Расходы на персонал | (1295) | (783) |
| Прибыль от операций | ||
| Расходы на безнадежные и сомнительные долги | (1860) | |
| Прибыль до налогообложения | ||
| Налог на прибыль | (1046) | (228) |
| Прибыль после налогообложения | ||
| Непредвиденные доходы (расходы) | (360) | |
| Чистая прибыль (убыток) банка |
Форма № 4 – Отчет о собственном капитале АКБ «Екатеринбург»,
в тыс. грн.
| Уставный капитал, зарегистрированный и оплаченный | Эмиссионные разницы | Выкупленные собственные акции | Резервы | Переоценка основных средств | Нераспределенная прибыль | Капитализированные дивиденды | Капитал и резервные фонды, всего | Предыдущий год | |
| Остаток на 1.01.ХХг. | (183) | ||||||||
| Переоценка основных фондов | |||||||||
| Дивиденды за прошлый год, уплаченные | (6) | (6) | |||||||
| Капитализированные дивиденды за прошлый год | (949) | ||||||||
| Чистая прибыль | |||||||||
| Распределение в общие резервы | |||||||||
| Распределение в резервные фонды | |||||||||
| Оплата в ранее зарегистрированный уставный капитал | |||||||||
| Регистрация акций нового выпуска (на сумму взносов) | |||||||||
| Покупка собственных акций | (69) | (69) | |||||||
| Продажа ранее выкупленных собственных акций | |||||||||
| Влияние изменений в учет-ной политике или исправление существенных ошибок | |||||||||
| Остаток на 1.01.(ХХ+1)г. |
Задание 2.
Используя данные финансовой отчетности, определите эффективность использования собственного капитала АКБ «Екатеринбург». Результаты расчетов представьте в виде таблицы 4.10.4. Составьте аналитическую записку.
Таблица 4.10.4 – Оценка эффективности использования капитала банка
| Показатель | 01.01. ХХ+1 г. | 01.01.ХХ г. | Отклонение | |||
| Сумма, тыс. грн. | % | Сумма, тыс. грн. | % | Сумма, тыс. грн. | % | |
| 1 Собственный капитал, всего в том числе уставный фонд резервный фонд прибыль прошлых лет результат текущего года |
Продолжение таблицы 4.10.4
| 2 Валюта баланса | ||||||
| 3 Кредитные вложения | ||||||
| Коэффициент эффективности использования собственного капитала банка (4) = (1) : (3) |
По результатам сделайте выводы:
1) об изменении в составе и структуре собственного капитала банка;
2) о доле собственных средств в формировании капитала банка;
3) об эффективности использования собственного капитала банка.
Задание 3.
Используя данные финансовой отчетности, проведите анализ уставного капитала АКБ «Екатеринбург». Результаты расчетов представьте в виде таблицы 4.10.5. Составьте аналитическую записку.
Таблица 4.10.5
| Показатель | 01.01.ХХ+1 г. | 01.01.ХХ г. | Отклонение (+,-) |
| Уставный фонд, грн. Первоначально объявленный уставный фонд банка, грн. Темп прироста уставного фонда, % Собственные средства банка, грн. Удельный вес уставного фонда в сумме собственных средств, % Обязательства банка, грн. Отношение уставного фонда к сумме обязательств банка, грн. Валюта баланса, грн. Удельный вес уставного фонда в сумме валюты баланса, % Кредитные вложения, грн. Отношение кредитных вложений к размеру уставного фонда, % Удельный вес собственных акций банка на продажу в уставном фонде, % | 10 000 000,00 | 10 000 000,00 |
По полученным расчетам сделайте выводы об изменении:
1) уставного фонда банка;
2) масштабов деятельности банка;
3) доли уставного капитала в сумме собственных средств банка и в валюте баланса, а также по отношению к сумме обязательств банка;
4) кредитных вложений на 1 грн. уставного фонда.
Задание 4.
Используя данные финансовой отчетности, проанализируйте состав и структуру обязательств АКБ «Екатеринбург». Результаты расчетов представьте в виде таблицы 4.10.6.
Таблица 4.10.6.
| Показатель | 01.01.ХХ+1 г. | 01.01.ХХ г. | Отклонение (+, -) | |||
| Сумма, тыс. грн. | % | Сумма, тыс. грн. | % | Сумма, тыс. грн. | % | |
| 1 Обязательства банка | ||||||
| 1.1Текущиесчета клиентов |
Продолжение таблицы 4.10.6
| 1.2 Депозиты предприятий | ||||||
| 1.3 МБК | ||||||
| 1.4 Прочие кредиторы | ||||||
| 1.5 Прочие пассивы | ||||||
| 2 Валюта баланса | ||||||
| 3 Кредитные вложения | ||||||
| Всего | ||||||
| Обязательства банка на 1 грн. кредитных вложений |
На основании таблицы сделайте выводы:
1) об изменении в составе и структуре обязательств банка в целом;
2) о доле обязательств банка в формировании валюты баланса;
3) об эффективности использования привлеченных средств банка.
Задание 5.
Определите эффективность использования привлеченных средств АКБ «Екатеринбург» по данным, приведенным в финансовой отчетности банка. Заполните таблицу 4.10.7. Сделайте выводы.
Таблица 4.10.7
| Показатель | Значение показателя, тыс. грн. | Отклонение (+,-) | |
| 01.01.ХХ+1 г. | 01.01.ХХ г. | ||
| Средства до востребования клиентов Срочные средства клиентов МБК Прочие кредиторы Кредитные вложения |
Задание 6.
Используя данные деятельности КБ «Приватбанк», приведенные в таблице 4.10.8, проанализируйте изменение коэффициентов рефинансирования.
Таблица 4.10.8
| Показатель | 01.10.ХХ-1 г. | 01.04.ХХ г. |
| Суммарные обязательства | 2 012 710 | 2 583 488 |
| Задолженность перед банками: в том числе кредиты и депозиты банков | 433 617 319 546 | 186 858 97 116 |
| Средства в банках: в том числе депозиты и кредиты | 642 721 464 757 | 366 298 298 155 |
| Собственный капитал | 252 530 | 255 408 |
| Уставный фонд | 140 000 | 140 000 |
| Валюта баланса | 2 265 240 | 2 838 896 |
Задача 7.
Исходя из данных, приведенных в финансовой отчетности, определите величину кредитных вложений АКБ «Екатеринбург» в целом и по отдельным видам ссуд, их изменения по составу и структуре, роль кредитов в формировании валюты баланса банка. Результаты расчетов представьте в виде таблицы 4.10.9.
Таблица 4.10.9
| Показатель | 01.01.ХХ+1 г. | 01.01.ХХ г. | ||
| тыс. грн. | % | тыс. грн. | % | |
| Кредитные вложения: | ||||
| Ссуды, выданные банком | ||||
| Простроченная задолженность по ссудам | ||||
| Валюта баланса | ||||
| Обязательства банка, всего | ||||
| Коэффициент эффективности размещения привлеченных средств банка |
Сделайте выводы:
1) об изменении состава и структуры кредитных вложений банка;
2) о доле кредитных вложений в общей сумме активов банка;
3) об оперативности размещения привлеченных средств банка;
4) о наличии и величине кредитного потенциала банка.
Задание 8.
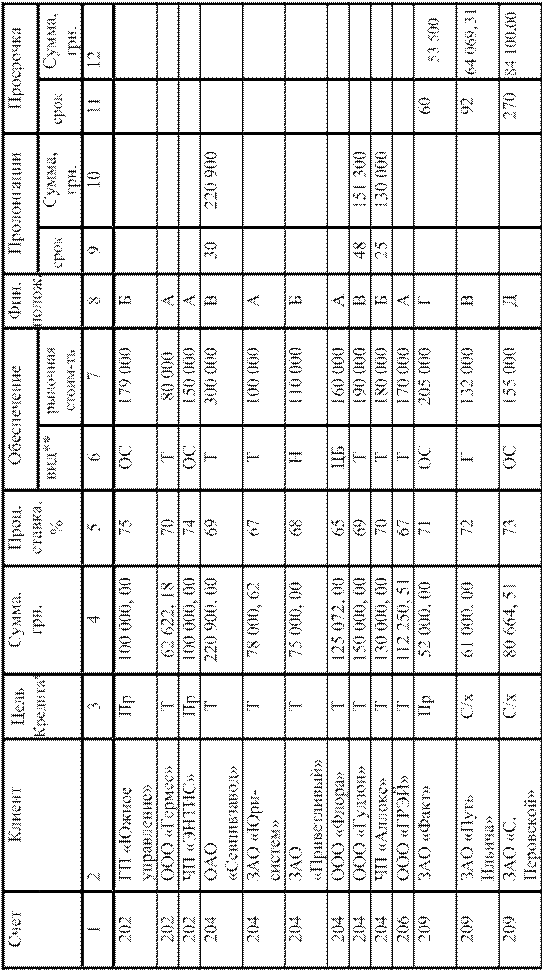
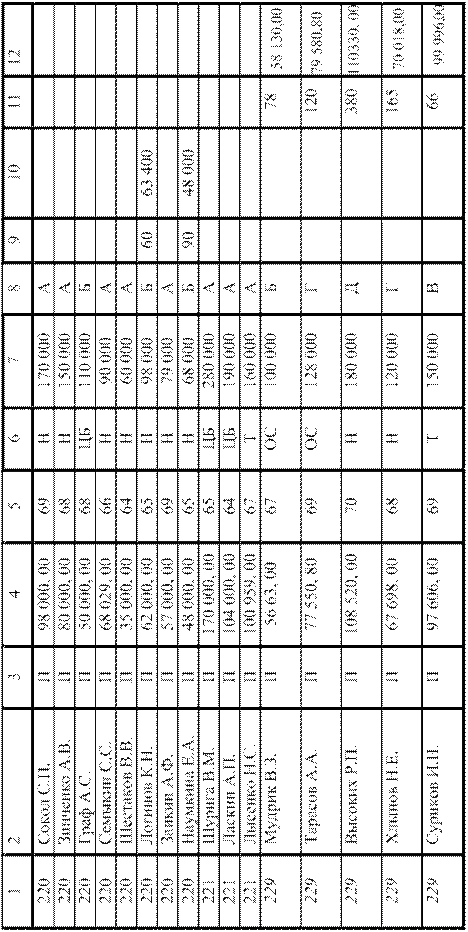
По данным, приведенным в таблице 4.10.10 о состоянии кредитного портфеля АКБ «Таврида» на 01.08.ХХ г., проанализировать:
1) целевую направленность кредитной деятельности АКБ «Таврида»;
2) обеспеченность выданных кредитов и достаточность обеспечения;
3) финансовое положение заемщиков АКБ «Таврида»;
4) состояние текущей и просроченной кредитной задолженности банка;
5) достаточность резерва банка на покрытие возможных потерь по кредитным операциям.
Результаты расчетов представить в виде аналитической записки.
Задание 9.
По данным финансовой отчетности определить среднюю доходность активных операций АКБ «Екатеринбург» за период и оценить влияние факторов на нее. Результаты расчетов представить в таблице 4.10.11.
Таблица 4.10.11
| Вид вложений | 01.01.ХХ+1 г. | 01.01.ХХ г. | ||||
| Сумма, грн. | Процентные доходы, грн | Доходность, %-годовых | Сумма, грн. | Процентные доходы, грн | Доход-сть, %-годовых | |
| Средства до востребования в других банках | ||||||
| Кредиты субъектам ХД | ||||||
| Кредиты физическим лицам | ||||||
| Итого |
Задание 10.
По данным финансовой отчетности провести анализ эффективности процентной политики АКБ «Екатеринбург» с использованием системы коэффициентов. Результаты анализа представить в аналитической записке.
Задача 11.
По данным балансового отчета АБ «Неаполь», представленным в таблице 4.10.11, необходимо:
Таблица 4.10.11 - Балансовый отчёт АБ « Неаполь»
| Актив | Сумма, тыс. грн. | Обязательства | Сумма, тыс. грн. |
| Банкнота и монета | Задолженность перед НБУ | ||
| Средства в НБУ | Задолженность перед банками: | ||
| Средства в банках: | остатки на корсчетах | ||
| остатки на корсчетах | кредиты и депозиты | ||
| депозиты и кредиты | Средства до востребования | ||
| Портфель ценных бумаг: | клиентов банка | ||
| ОВГЗ | Срочные средства клиентов | ||
| другие ценные бумаги | банка | ||
| вложения капитала | Ценные бумаги собственного | ||
| Кредитный портфель | долга | ||
| Основные средства | Другие обязательства | ||
| Другие активы | ИТОГО ОБЯЗАТЕЛЬСТВА: | ||
| Собственный капитал | |||
| Уставный фонд | |||
| Резервный фонд | |||
| Результат прошлых лет | |||
| Результат текущего года | |||
| Другой капитал | |||
| ИТОГО СОБСТВЕННЫЙ КАПИТАЛ: | |||
| ИТОГО АКТИВЫ: | ИТОГО ОБЯЗАТЕЛЬСТВА: |
1) оценить влияние изменения процентных ставок на чистый процентный доход банка. Средний уровень процентных ставок по активу и пассиву представлен в таблице 4.10.12.
Таблица 4.10.12
| Группировка активов и пассивов | Активы, тыс. грн. | Средняя ставка дохода, % | Пассивы, тыс. грн. | Процентная ставка, % | ||
| 1.03.ХХг. | 1.04.ХХг. | 1.03.ХХг. | 1.04.ХХг. | |||
| Чувствительные к процентной ставке С фиксированной ставкой «Неработающие» | ||||||
| Итого | ||||||
| Акционерный капитал | ||||||
| Всего |
2) оценить влияние изменения структуры портфеля КБ «Неаполь» на чистый процентный доход.
Ожидаемая структура портфеля представлена в таблице 4.10.13.
Таблица 4.10.13.
| Средняя ставка дохода, % | Активы, тыс. грн. | Процентная ставка, % | Пассивы, тыс. грн. | |||
| 1.03.ХХг. | 1.04.ХХг. | 1.03.ХХг. | 1.04.ХХг. | |||
| Чувствительные к процентной ставке С фиксированной ставкой «Неработающие» | ||||||
| Итого | ||||||
| Акционерный капитал | ||||||
| Всего |
3) оценить влияние изменения объема операций на чистый процентный доход. Предполагаемое изменение объема операций банка представлено в таблице 4.10.14.
Таблица 4.10.14.
| Средняя ставка дохода, % | Активы, тыс. грн. | Процентная ставка, % | Пассивы, тыс. грн. | |||
| 1.03.ХХг. | 1.04.ХХг. | 1.03.ХХг. | 1.04.ХХг. | |||
| Чувствительные к процентной ставке С фиксированной ставкой «Неработающие» | ||||||
| Итого | ||||||
| Акционерный капитал | ||||||
| Всего |
4) оценить влияние изменения спреда на чистый процентный доход. Предполагаемое изменение величины спреда представлено в таблице 4.10.15.
Таблица 4.10.15.
| Активы, тыс. грн. | Средняя ставка дохода, % | Пассивы, тыс. грн. | Процентная ставка, % | |||
| 1.03.ХХг. | 1.04.ХХг. | 1.03.ХХг. | 1.04.ХХг. | |||
| Чувствительные к процентной ставке С фиксированной ставкой «Неработающие» | ||||||
| Итого | ||||||
| Акционерный капитал | ||||||
| Всего |
5) как изменились показатели чистой процентной маржи, спреда и GAP в сложившихся ситуациях. Какова величина процентного риска в каждой из ситуаций? Результаты анализа представить в аналитической записке.
Дата добавления: 2022-07-20; просмотров: 283;
Поиск по сайту
Публикации по технике и механике
Публикации по биологии
Публикации по информатике
Публикации по строительству
Публикации по физике
Публикации по химии
Публикации по электронике
Публикации по искусству
Публикации по географии
Публикации по медицине